Impuestos locales y la Ordenanza Impositiva 2026

Actualidad05/11/2026

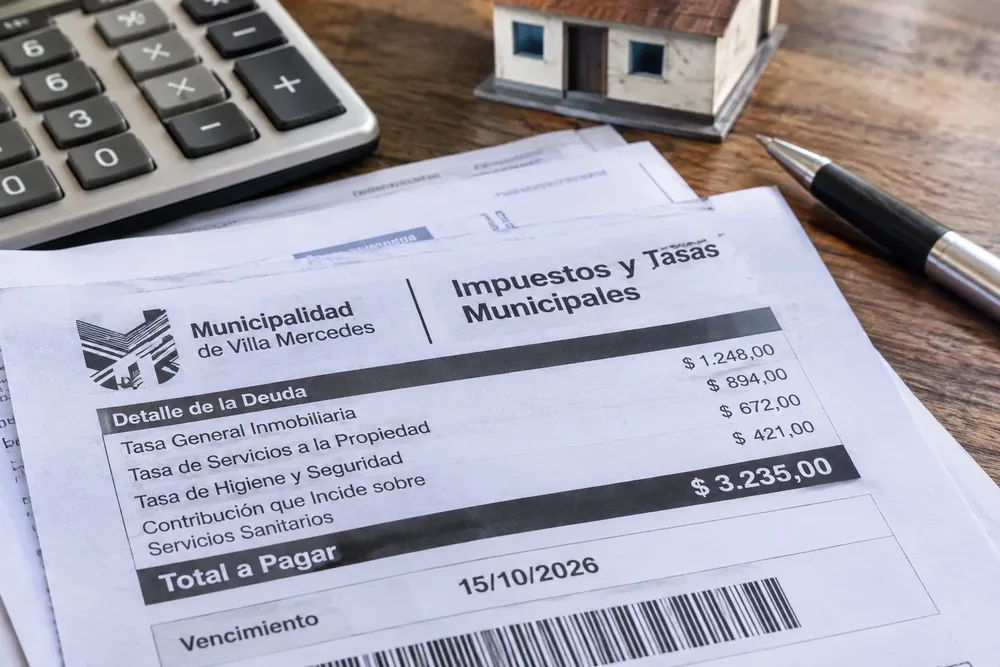
El marco normativo tiene como referencia el Código Tributario Municipal, aprobado por la Ordenanza 977-HyP/O/2019, y la Ordenanza 1340-HyP/O/2025, que establece el régimen impositivo para el ejercicio 2026. La primera organiza los hechos imponibles y las obligaciones; la segunda fija valores, alícuotas, mínimos, escalas y beneficios aplicables durante el año.

Es importante distinguir los conceptos. Un impuesto no requiere una contraprestación individualizada; una tasa se vincula con un servicio público; una contribución puede relacionarse con un beneficio derivado de una obra; y los derechos suelen corresponder a actuaciones administrativas, autorizaciones o usos específicos. La denominación que utiliza una ordenanza no resuelve por sí sola la naturaleza jurídica del cobro: deben examinarse su hecho imponible y su fundamento.

Maxi
Intendente Municipal Maximiliano Frontera

Diversidad de Obligaciones

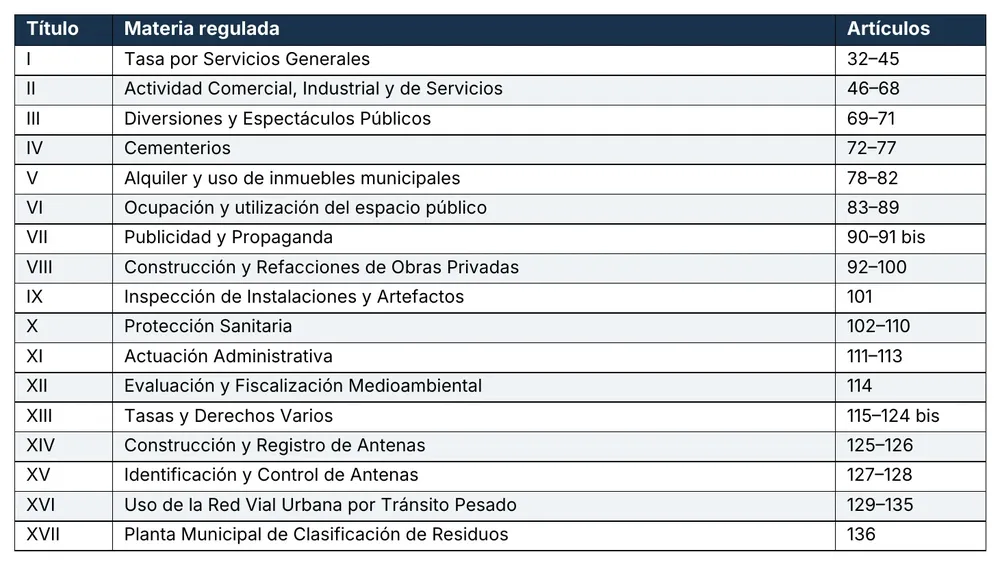
La estructura normativa examinada organiza los conceptos en 17 títulos. Ese número identifica grandes capítulos de regulación, no 17 impuestos que todos los habitantes deban pagar ni el total de renglones tarifarios individuales. Dentro de cada título pueden existir numerosos conceptos, variantes por actividad, zona, superficie, cantidad, periodicidad y categoría de contribuyente. 

tabla_1
tabla_1

La clasificación reúne tasas, contribuciones, derechos y otros conceptos. Algunos capítulos —como alquileres de inmuebles municipales o venta de materiales recuperados— pueden corresponder a ingresos no tributarios y no deben presentarse automáticamente como impuestos. El recuento definitivo de conceptos tarifarios requiere desagregar los cuadros y anexos, no solamente contar títulos.

Tarifas 2026

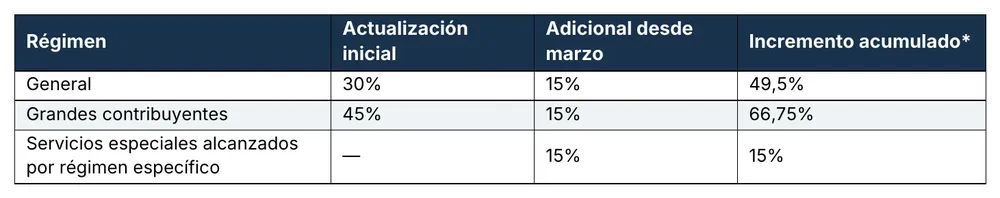
La ordenanza establece actualizaciones diferenciadas. Según el esquema descripto en su artículo 2, los valores generales reciben un incremento inicial del 30%, mientras que el régimen de grandes contribuyentes de la actividad comercial, industrial y de servicios recibe un 45%. A partir de los vencimientos de marzo se aplica un adicional del 15%, con carácter acumulativo. El régimen también contempla descuentos y beneficios por cumplimiento y modalidades de pago, así como reducciones para jubilados y pensionados que reúnan las condiciones previstas. No deben interpretarse como descuentos universales: su aplicación depende de los requisitos, los conceptos alcanzados y las reglas de acumulación.

tabla_2
tabla_2

La tasa de servicios generales

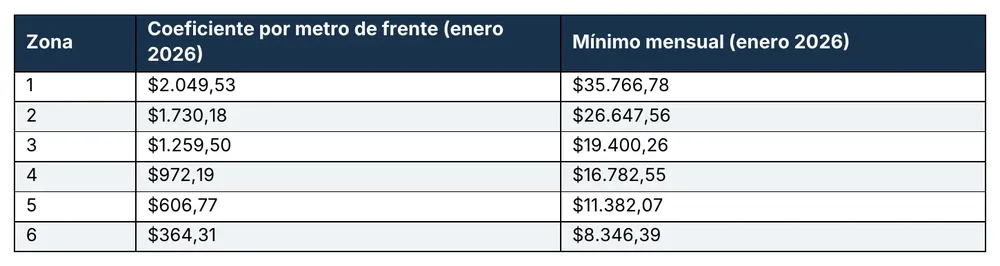
La tasa por Servicios Generales constituye una de las obligaciones más extendidas. Su cálculo considera los metros lineales de frente y un coeficiente asociado a la zona geográfica. La ordenanza contempla seis zonas y un mínimo de 11 metros de frente por propiedad. La carga también puede variar por iluminación, baldíos, arbolado, infracciones urbanísticas y características del inmueble.


tabla_3
tabla_3

Entre los adicionales descriptos se encuentran recargos por baldíos, falta de arbolado, determinadas infracciones urbanísticas e inmuebles de alto impacto urbano. También se mencionan porcentajes diferenciales por tipos de iluminación. La incidencia concreta depende de la situación de cada propiedad y de las condiciones de aplicación de cada adicional.

Comercios

La contribución sobre la actividad comercial, industrial y de servicios puede combinar mínimos, alícuotas y parámetros como actividad, zona, superficie y cantidad de empleados. Por eso, no todos los comercios tributan del mismo modo. A la contribución principal pueden sumarse, cuando corresponda, habilitaciones, publicidad, inspecciones sanitarias, desinfección, residuos especiales y ocupación del espacio público. La ordenanza contempla beneficios para determinados nuevos emprendimientos y reglas para actividades anexas. La evaluación de la carga debe considerar el conjunto de obligaciones efectivamente aplicables a cada establecimiento, y no sumar indiscriminadamente todos los conceptos del Código.

Grandes contribuyentes

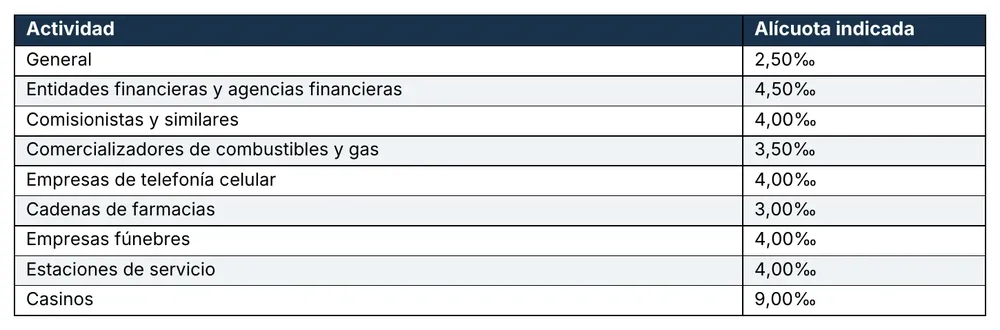
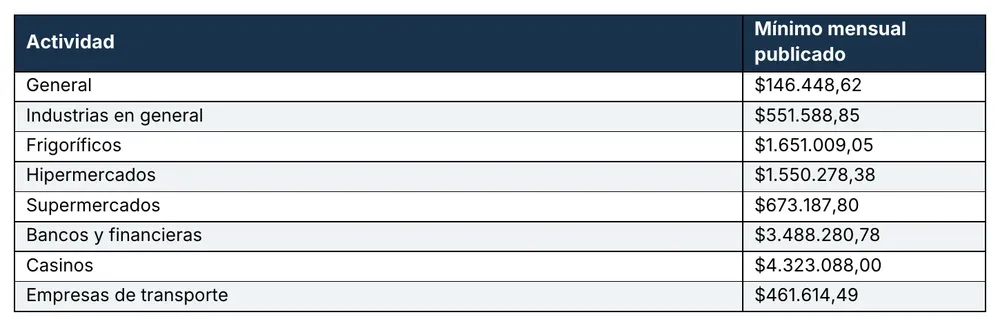
El régimen de grandes contribuyentes utiliza alícuotas sobre ingresos brutos y mínimos mensuales. La ordenanza establece un umbral de ingresos brutos netos de IVA superior a $100 millones anuales a nivel nacional, según los términos del régimen. Las alícuotas se expresan por mil (‰), no en porcentaje: confundir ambas unidades altera diez veces el resultado. 

tabla_4
tabla_4
tabla_5
tabla_5

Un ejemplo ilustra la importancia de los mínimos: con una base imponible mensual de $10 millones, una alícuota de 2,5 por mil arroja $25.000. Si corresponde un mínimo de $146.448,62, el importe exigible podría ser el mínimo y no el resultado de aplicar la alícuota. La liquidación concreta depende de las reglas vigentes y de la categoría del contribuyente.

Empresas de servicios públicos y telecomunicaciones

El régimen de ocupación y utilización del espacio público contempla porcentajes sobre facturación o ingresos para determinados prestadores: agua, gas y telefonía; servicios de telefonía celular; televisión por cable y banda ancha; y empresas eléctricas. También prevé importes por utilización de postes, columnas y otros elementos municipales. El sujeto legal obligado no necesariamente coincide con quien soporta económicamente el costo: una eventual transferencia a usuarios depende de las condiciones regulatorias y comerciales.

Construcción y desarrollos inmobiliarios

Los derechos de construcción y refacción pueden depender de metros cuadrados, categorías de obra, aprobación de planos e inspecciones. Se contemplan además derechos de urbanización y recargos para determinadas construcciones no declaradas o declaradas durante su ejecución. Aunque no sean pagos mensuales, estos conceptos pueden incidir en el costo inicial de una inversión.

Los controles sanitarios pueden alcanzar productos, establecimientos, faena, transporte, desinfección y residuos patológicos. La fiscalización ambiental organiza importes por categorías vinculadas con la actividad y la generación y peligrosidad de residuos o efluentes. Una industria puede quedar alcanzada simultáneamente por contribución comercial, controles sanitarios y obligaciones ambientales, siempre que se configuren los respectivos hechos imponibles.

El régimen incluye obligaciones para taxis, remises, transporte escolar, cargas y tránsito pesado. También contempla derechos por publicidad y propaganda, espectáculos públicos, uso del espacio público y actividades recreativas. En estos casos, los importes pueden depender del vehículo, el viaje, la dimensión del anuncio, la ubicación, el evento o la recaudación.

Tramites

El título de Tasas y Derechos Varios reúne conceptos asociados, entre otros, a licencias de conducir, certificaciones, actuaciones administrativas, arrastre y estadía de vehículos, contenedores, limpieza especial, desmalezado, provisión de agua y alquiler de equipamiento municipal. Son obligaciones eventuales: no todos los vecinos las pagan ni tienen la misma frecuencia.

Mapa

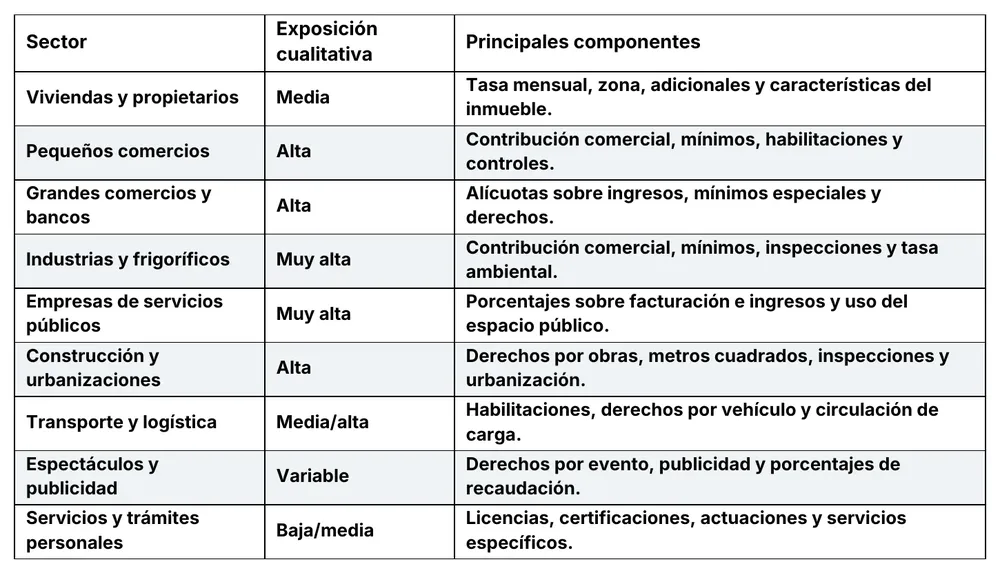
La siguiente matriz es una clasificación cualitativa de exposición normativa. Considera recurrencia, diversidad de conceptos y presencia de mínimos o alícuotas. No constituye una medición estadística de presión tributaria efectiva.

tabla_6
tabla_6

El primer rasgo es la multiplicidad de obligaciones potenciales: un mismo comercio puede estar alcanzado por varios conceptos, aunque no todos se aplican automáticamente. El segundo es el peso de los mínimos, que puede ser proporcionalmente mayor para actividades de baja facturación o ingresos irregulares. El tercero es la diferenciación territorial de la tasa inmobiliaria. El cuarto es la necesidad de transparencia cuando se habilitan actualizaciones durante el ejercicio. El quinto es la obligación de relacionar cada tasa con el servicio o actividad estatal que la fundamenta. La Carta Orgánica Municipal establece principios tributarios como legalidad, igualdad, equidad, proporcionalidad, progresividad, simplicidad y no confiscatoriedad. También dispone que las tasas retributivas de servicios exigen la efectiva prestación. Estos principios ofrecen un marco para evaluar la razonabilidad de cada obligación, sin que la sola denominación del tributo determine su validez.

Una agenda para el Concejo Deliberante

El análisis abre cinco preguntas para el debate público: ¿hay conceptos que podrían simplificarse, unificarse o eliminarse? ¿Los pequeños comercios soportan una carga proporcional a su capacidad económica? ¿Los mínimos de industrias, supermercados y grandes contribuyentes guardan relación con la capacidad contributiva? ¿Existe correspondencia verificable entre los importes cobrados y los costos de los servicios? ¿Dispone el Concejo Deliberante de información suficiente para controlar las actualizaciones tarifarias?  El desafío es construir un sistema comprensible, transparente, equitativo y compatible con el desarrollo económico. Villa Mercedes necesita recursos para sostener calles, alumbrado, limpieza, espacios verdes, controles sanitarios e infraestructura. También necesita que los comercios puedan sostenerse, que las industrias encuentren condiciones competitivas y que los vecinos comprendan las obligaciones que afrontan.

Te puede interesar
tasas

Villa Mercedes y los tributos municipales

Actualidad04/11/2026
El sistema tributario municipal constituye una de las principales herramientas de financiamiento del gobierno local, pero también representa una dimensión sensible de la relación entre el Estado y los ciudadanos. En Villa Mercedes, el Código Tributario y la Ordenanza Impositiva Anual organizan un entramado de contribuciones, tasas, derechos y gravámenes que alcanza a propietarios, comerciantes, industriales y prestadores de servicios. 
Rossi2

Hugo Rodolfo Rossi: una vida de militancia radical y compromiso con Villa Mercedes

Actualidad22/10/2026
El dirigente pampeano falleció el jueves 21 de octubre. En Villa Mercedes construyo su lugar en la política y realizó una extensa trayectoria en la Unión Cívica Radical. Fue concejal, diputado provincial, presidente del radicalismo puntano y funcionario del Gobierno de San Luis. Su compromiso con la inclusión y las políticas habitacionales dejó una marca en la vida pública de la ciudad.
PunyaMishra

Punya Mishra, el “gurú” que llegó a San Luis para advertir que la inteligencia artificial no puede reemplazar lo humano

Actualidad18/10/2026
El reconocido investigador internacional participó del Congreso Internacional de Educación realizado en La Punta. Cuestionó que las grandes empresas tecnológicas estén definiendo buena parte del debate educativo, reivindicó el papel de los docentes y propuso utilizar la inteligencia artificial para estimular la curiosidad, la creatividad y el aprendizaje, en lugar de convertirla en una máquina de hacer tareas.